
I mercati forex sono piuttosto tranquilli oggi poiché la maggior parte dei paesi è ancora in vacanza. Lo yen è generalmente in calo, ma la perdita è limitata finora. Il sondaggio di Japan Tankan ha pubblicato alcuni dati deludenti, ma è stato scrollato di dosso. Il dollaro australiano è anche un po 'più debole. Dati misti provenienti dalla Cina e l'aspettativa di rimanere in piedi RBA e mantenere un atteggiamento neutrale non forniscono molta ispirazione all'Aussie. La Cina ha avviato formalmente le tariffe trattenute sui prodotti 128 negli Stati Uniti. Mentre il trading è sottomesso, ci sono molte cose da guardare oggi durante la settimana.
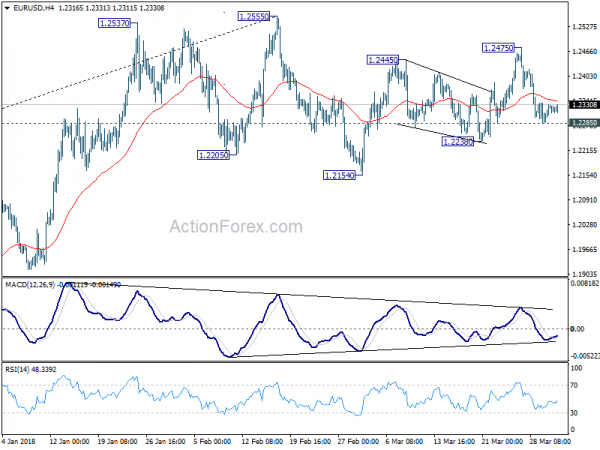
Tecnicamente, un punto chiave per ora è che la coppia EUR / USD, nonostante il calo della scorsa settimana, stia mantenendo il supporto secondario 1.2285. Quindi, non c'è ancora conferma dell'inversione ribassista a breve termine. La coppia GBP / USD tiene anche il supporto secondario 1.3982. Questi due livelli saranno osservati attentamente da vicino.
Il Giappone Tankan mostra un leggero deterioramento nel sentimento del grande produttore
C'è stato un lieve deterioramento nel grande indice di produzione da 26 a 24 e le aspettative mancate di 25, e le prospettive dei grandi produttori da 21 a 20, mancano le aspettative di 22. Il grande indice di non produzione è sceso a 23, in calo rispetto a 25 e le aspettative mancate di 24. L'ampia prospettiva non produttiva è rimasta invariata a 20, al di sotto del consenso di 21. Tuttavia, la fiducia delle imprese era ferma. Il calo della fiducia e delle prospettive è probabilmente dovuto al recente apprezzamento di Yen. E finora, la paura di una guerra commerciale globale ha avuto un impatto limitato sui sentimenti. Gli indici sono stati calcolati, come molte altre serie simili nel mondo, sottraendo il numero di intervistati che dichiara che le condizioni sono scarse rispetto a quelle che le condizioni di risposta sono buone.
Uscito anche dal Giappone, la produzione di PMI è stata finalizzata a 53.1 a marzo, rivista da 53.2.
La Cina inizia le tariffe sui prodotti 128 negli Stati Uniti, in risposta alle tariffe dell'acciaio 232
La Cina inizia ufficialmente le tariffe sui tipi 7, i prodotti 128 dagli Stati Uniti oggi, secondo una dichiarazione (link in cinese semplificato) del Ministero delle Finanze. Questo fa parte del pacchetto annunciato il mese scorso che ha come target fino a 3b in USD nelle importazioni. Ed è un contromisura per le tariffe in acciaio e alluminio 232 degli Stati Uniti che non sono mirate al targeting geografico.
La risposta della Cina è vista da molti come simbolica finora e si è astenuta. E l'impatto dovrebbe essere trascurabile rispetto alla dimensione della relazione commerciale bilaterale tra i paesi. Inoltre, è stato riferito che gli Stati Uniti sono già in trattative con la Cina per un accordo commerciale. Tuttavia, per ora, la Cina ha ancora in mano le carte relative alle tariffe 301 della sezione, che sono destinate ai prodotti cinesi che ammontano a USD 50-60b di valore.
Parlando delle tariffe della Sezione 301, l'amministrazione Trump dovrebbe annunciare l'elenco dei prodotti interessati. Si ritiene che la lista si concentrerà solo su coloro che sono interessati dal furto di proprietà intellettuale. E una parte importante sarebbe prodotti tecnologici all'avanguardia.
La produzione cinese di Caixin PMI ha mostrato "un indebolimento marginale" a marzo
La produzione di Caixin PMI è scesa a 51.0 a marzo, in calo rispetto a 51.6 e le aspettative mancate di 51.7. Questo è anche il livello più basso in quattro mesi. Il Dr. Zhengsheng Zhong, direttore di Analisi macroeconomica del gruppo CEBM, ha osservato nel comunicato che "la lettura delle PMI manifatturiere a marzo ha mostrato che la domanda non era forte come previsto, portando a una minore disponibilità dei produttori a produrre e rifornire".
Tuttavia, "la capacità dei produttori di realizzare un profitto è stata rafforzata dall'aumento stabile dei nuovi ordini e dal rallentamento molto più lento dei costi di produzione". Zhong ha anche osservato che "lo slancio di crescita dell'economia manifatturiera cinese potrebbe essersi indebolito a marzo, ma a un ritmo marginale. "
Rilasciato durante il fine settimana, tuttavia, la produzione ufficiale della Cina PMI è salita a 51.5, da 50.3. La produzione ufficiale di PMI è salita a 54.6, rispetto a 54.4.
RBA per stare bene, AUD per rimanere debole
Si prevede che la RBA mantenga il tasso di liquidità invariato a 1.50% domani. Gli economisti hanno respinto le loro aspettative sulla tempistica di un rialzo della RBA dopo la recente crescita stagnante dei salari e i dati sull'inflazione. Alla fine dell'anno scorso, ci sono state speculazioni che la RBA potrebbe aumentare due volte entro la fine di quest'anno. E ora, i mercati stanno valutando solo circa il 40% di possibilità di un aumento in 2018. La maggioranza si aspetta che il serraggio non inizi prima di 2019.
Mentre i mercati del lavoro sono stati forti in Australia, la crescita dei salari è rimasta fiacca. Il tasso di disoccupazione si è ora stabilizzato a 5.5-5.6% dopo la crescita dello scorso anno. Tuttavia, la cifra è condizionata dal continuo aumento del tasso di partecipazione. In questo senso, il tasso di disoccupazione rimarrebbe lontano dal raggiungere il livello di 5% per un po ', il livello considerato al pieno impiego. Cioè, il rallentamento rimarrà nell'economia.
Le speculazioni sui tassi RBA, il calo del prezzo del minerale di ferro e le preoccupazioni per la guerra commerciale USA-Cina hanno lasciato l'Aussie come uno dei più deboli in marzo, in particolare contro Euro e Sterlina. Probabilmente l'australiano rimarrà sotto pressione dopo la dichiarazione dei tassi della RBA di domani.
Guardando al futuro
La produzione ISM sarà l'obiettivo principale oggi. E in effetti anche i dati statunitensi saranno attentamente monitorati, compresi i servizi ISM, la bilancia commerciale e i libri paga non agricoli. Oltre a questo, il Regno Unito pubblicherà PMI mentre Eurozone rilascerà flash CPI. Il Canada rilascerà anche i dati sull'occupazione e il PMI di Ivey. Sarebbe anche una settimana importante per il dollaro australiano con decisione sui tassi RBA, vendite al dettaglio e saldo commerciale. Ma l'australiano potrebbe reagire di più alle notizie riguardanti la tensione commerciale tra Stati Uniti e Cina.
- Lunedì: produzione ISM negli Stati Uniti, spese di costruzione
- Martedì: base monetaria del Giappone; Decisione sul tasso RBA; Vendite al dettaglio tedesche; Vendite retial svizzere, PMI manifatturiere; Finale PMI manifatturiero dell'Eurozona; PMI manifatturiera nel Regno Unito
- Mercoledì: vendite al dettaglio in Australia, approvazioni degli edifici; PMI della costruzione nel Regno Unito; Flash CPI dell'Eurozona; Occupazione ADP USA, servizi ISM, ordini di fabbrica
- Giovedì: saldo commerciale in Australia; CPI svizzero; Ordini di fabbrica tedeschi, Eurozona servizi PMI finale, PPI, vendite al dettaglio; Servizi del Regno Unito PMI; Taglio degli sfidanti negli Stati Uniti, richieste di disoccupazione, saldo commerciale; Saldo commerciale del Canada
- Venerdì: spesa delle famiglie in Giappone, guadagni in contanti medi, indicatori anticipatori; Produzione industriale tedesca; Eurozona retail PMI; Riserve valutarie svizzere; Libro paga statunitense non agricolo; Occupazione in Canada, Ivey PMI
Prospettiva giornaliera EUR / USD
Pivot giornalieri: (S1) 1.2290; (P) 1.2310 (R1) 1.2337; Di Più....
A questo punto, EUR / USD è ancora al di sopra del supporto secondario 1.2285 e il pregiudizio intraday rimane neutrale. Al rialzo, sopra 1.2475 sarà indirizzato un test su 1.2555 alto, che è vicino al livello di Fibonacci a lungo termine chiave 1.2516. Saremmo cauti nell'inversione da lì. Ma una rottura decisiva porterà a maggiori implicazioni rialziste. Sul lato negativo, sotto il supporto secondario 1.2285 si trasformerà il pregiudizio verso il lato negativo di 1.2154 e di seguito per estendere il declino da 1.2555.
Nell'immagine più grande, il livello chiave di Fibonacci al ritracciamento 38.2% di 1.6039 (2008 alto) a 1.0339 (2017 basso) a 1.2516 rimane intatto nonostante i tentativi di rottura. Quindi, salire dal fondo a medio termine 1.0339 è ancora visto come una mossa correttiva per il momento. Il rifiuto da parte di 1.2516 manterrà una prospettiva a lungo termine ribassista e manterrà il caso di ritestare 1.0039 vivo. La rottura dell'azienda del supporto 1.1553 aggiungerà un aumento al ribasso di medio termine. Tuttavia, un'interruzione prolungata di 1.2516 avrà implicazioni rialziste più ampie e avrà come obiettivo il ritracciamento di 61.8% di 1.6039 in 1.0339 a 1.3862 a medio termine.
Indicatori economico Aggiornamento
| GMT | Ccy | Eventi | Reale | Previsione | Precedente | Revised |
|---|---|---|---|---|---|---|
| 23:50 | JPY | Tankan Large Manufacturing Index Q1 | 24 | 25 | 25 | 26 |
| 23:50 | JPY | Outlook di grandi produttori di Tankan Q1 | 20 | 22 | 19 | 21 |
| 23:50 | JPY | Tankan Large Non Manufacturing Index Q1 | 23 | 24 | 23 | 25 |
| 23:50 | JPY | Outlook non manifatturiero di Tankan Q1 | 20 | 21 | 20 | |
| 23:50 | JPY | Tankan Small Manufacturing Index Q1 | 15 | 14 | 15 | |
| 23:50 | JPY | Piccola prospettiva di produzione di Tankan Q1 | 12 | 10 | 11 | |
| 23:50 | JPY | Indice Tankan Small Non-Manufacturing Q1 | 10 | 8 | 9 | |
| 23:50 | JPY | Piccolo Outlook non manifatturiero di Tankan Q1 | 5 | 5 | 5 | |
| 23:50 | JPY | Tankan Large All Industry Capex Q1 | 2.30% | 1.00% | 7.40% | 6.40% |
| 00:30 | JPY | PMI Manufacturing Mar F | 53.1 | 53.2 | 53.2 | |
| 01:00 | AUD | TD Securities Inflation M / M Mar | 0.10% | -0.10% | ||
| 01:45 | CNY | Caixin PMI Manufacturing Mar | 51 | 51.7 | 51.6 | |
| 13:30 | CAD | Manufacturing PMI Mar | 55.6 | |||
| 13:45 | USD | Produzione PMI Mar F | 55.7 | 55.7 | ||
| 14:00 | USD | Spese di costruzione M / M Feb | 0.40% | 0.00% | ||
| 14:00 | USD | ISM Manufacturing Mar | 60 | 60.8 | ||
| 14:00 | USD | Prezzi ISM pagati Mar | 72.5 | 74.2 | ||
| 14:00 | USD | ISM Employment Mar | 59.7 |
Collegamento alla fonte di informazioni: www.actionforex.com




 Signal2forex.com - I migliori robot e segnali Forex


